Wie funktioniert das Fiat-Geldsystem?
Banken schaffen Geld, Staaten machen Schulden und deine Ersparnisse verlieren Kaufkraft. Wie hängt das zusammen? Hier erfährst du, wie unser Finanzsystem funktioniert und was Bitcoin anders macht.
Das Wichtigste in Kürze 💡
- Franken, Euro und US-Dollar sind Fiatgeld. Du kannst sie nicht zu einem festen Kurs gegen Gold einlösen. Ihr Wert beruht auf Akzeptanz und Vertrauen.
- Geschäftsbanken schaffen neues Kontoguthaben, wenn sie Kredite vergeben. Bei der Rückzahlung des Kreditbetrags verschwindet dieses Geld wieder.
- Staaten finanzieren ihre Defizite über Anleihen. Kaufen Banken oder Zentralbanken diese Anleihen, kann dabei zusätzliches Geld entstehen.
- Wird zusätzliches Geld erzeugt, ohne dass das Angebot an Gütern und Dienstleistungen mithält, steigen die Preise.
- Die flexible Geldschöpfung soll Investitionen ermöglichen und Krisen abfedern. Ihre Kehrseite sind Kaufkraftverlust, steigende Vermögenspreise und die Abhängigkeit von immer neuen Schulden.
- Bitcoin begrenzt die Geldmenge auf 21 Millionen Einheiten. Staaten und Banken können diese Menge nicht zur Finanzierung ihrer Ausgaben erhöhen.
Inhaltsverzeichnis
Fiat-Geldsystem einfach erklärt
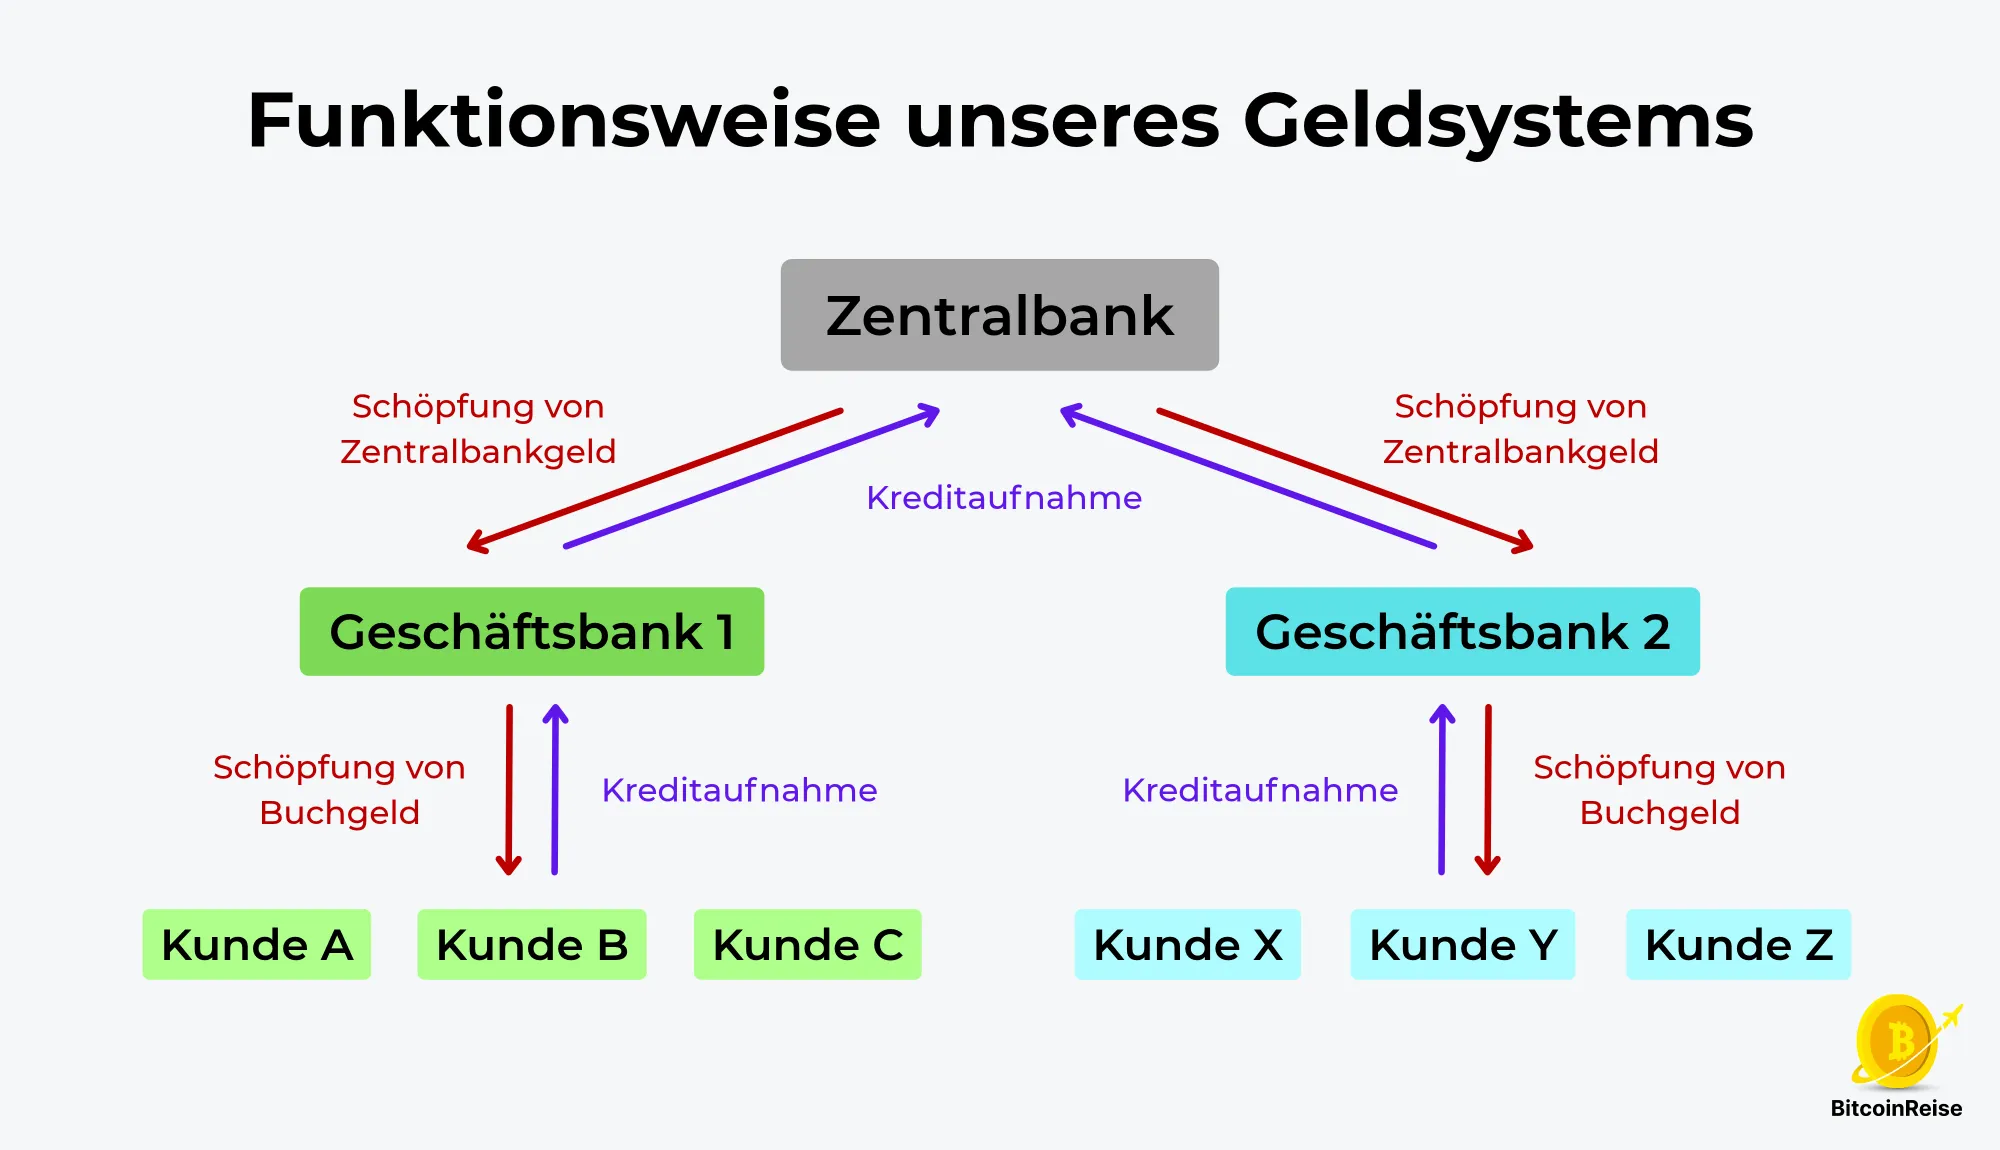
Unser Geldsystem ist zweistufig aufgebaut.
Auf der ersten Ebene steht die Zentralbank, auf der zweiten stehen die Geschäftsbanken. Dein Konto führst du bei einer Geschäftsbank, und die Geschäftsbanken haben ihrerseits Konten bei der Zentralbank.
Wie die beiden Ebenen zusammenhängen, zeigt eine einfache Überweisung: Wenn du jemandem Geld schickst, der sein Konto bei einer anderen Bank hat, siehst du auf deinem Konto nur die Abbuchung. Im Hintergrund rechnen die beiden Banken die Zahlung über ihre Konten bei der Zentralbank ab.
Auf beiden Ebenen wird in derselben Währung gerechnet. In der Schweiz ist das der Franken. Er ist wie der Euro und der US-Dollar eine Fiat-Währung.
Was ist Fiatgeld?
Fiatgeld ist eine staatliche Währung, die du nicht zu einem festgelegten Kurs gegen Gold oder einen anderen Rohstoff einlösen kannst.
Wenn du eine 100-Franken-Note hältst, besitzt du damit keinen Anspruch auf einen dahinterliegenden Wert. Du vertraust darauf, dass du mit diesen Franken auch morgen noch einkaufen und deine Rechnungen bezahlen kannst.
Im Alltag funktioniert das, weil Löhne, Preise und Verträge auf Franken lauten, Unternehmen die Währung akzeptieren und der Staat seine Steuern darin verlangt. Entscheidend für ihren Wert ist deshalb, dass Menschen sie weiterverwenden und ihrer Kaufkraft vertrauen.
Das lateinische Wort «fiat» bedeutet «es werde» oder «es geschehe». Wie du gleich noch sehen wirst, passt das zum Bild von Geld: Zentralbanken und Geschäftsbanken können neue Guthaben praktisch aus dem Nichts erschaffen.
Wer spielt im Geldsystem welche Rolle?
Damit die Geldschöpfung verständlich wird, müssen wir drei Beteiligte auseinanderhalten:
- Zentralbanken wie die Schweizerische Nationalbank (SNB) oder die amerikanische Federal Reserve (Fed) stehen im Zentrum des Finanzsystems. Sie führen Konten für Geschäftsbanken, schaffen Zentralbankgeld und beeinflussen mit ihren Zinsen, wie günstig Kredite sind.
- Geschäftsbanken sind die Banken, bei denen du dein Konto führst oder eine Hypothek aufnimmst. Sie wickeln Zahlungen ab und können bei der Kreditvergabe neues Buchgeld schaffen.
- Staaten, Unternehmen und Privathaushalte verwenden dieses Geld für ihre Ausgaben. Wenn sie Kredite aufnehmen, beeinflussen sie ebenfalls, wie viel neues Geld entsteht.
So beschliesst eine Regierung beispielsweise Staatsausgaben, während Geschäfts- und Zentralbanken das Geld schaffen. Über Kredite und Staatsanleihen sind diese Bereiche eng miteinander verbunden.
Wie entsteht neues Geld?
Wenn du an neues Geld denkst, stellst du dir vielleicht eine Druckmaschine vor. Tatsächlich entsteht der grösste Teil aber als digitales Guthaben, das eine Bank neu auf einem Konto einträgt. So können grosse Geldsummen entstehen, ohne dass zuvor jemand denselben Betrag gespart hat.
Das geschieht laufend: Banken vergeben neue Kredite, Staaten nehmen Schulden auf und Zentralbanken kaufen Vermögenswerte. Rückzahlungen können Geld wieder verschwinden lassen, setzen der gesamten Geldmenge aber keine feste Grenze.
Solange mehr Geld geschaffen als abgebaut wird, wächst sie weiter.
Ein einfaches Beispiel
Angenommen, du möchtest eine Wohnung kaufen und erhältst dafür eine Hypothek über CHF 500'000. Man könnte erwarten, dass die Bank dir nun das Geld eines anderen Sparers weitergibt.
Bei der Kreditvergabe läuft es jedoch anders:
- Die Bank schreibt dir CHF 500'000 gut, die vorher noch nicht auf einem Kundenkonto lagen.
- Gleichzeitig entstehen deine Schulden, denn du musst der Bank den Kredit samt Zinsen zurückzahlen.
- Du bezahlst damit die Wohnung, worauf der Verkäufer das neu geschaffene Geld erhält und weiterverwenden kann.
Die Bank hat damit zusätzliches Geld geschaffen, ohne einem anderen Kunden CHF 500'000 wegzunehmen.
Was häufig als «Geld aus dem Nichts» bezeichnet wird, ist also eine einfache Buchung am Computer: Auf der einen Seite steht neues Guthaben, auf der anderen eine neue Schuld.
Wie Staaten über Anleihen an Geld kommen
Staaten benötigen Geld, wenn sie mehr ausgeben, als sie mit Steuern und anderen Einnahmen einnehmen. Sie finanzieren diese Lücke, das Haushaltsdefizit, meist über Staatsanleihen: Der Käufer leiht dem Staat Geld und erhält dafür Zinsen sowie das Versprechen einer späteren Rückzahlung. Weil sich solche Anleihen weiterverkaufen lassen, können auch Banken und Zentralbanken sie kaufen.
Ob dadurch neues Geld entsteht, hängt vom Käufer ab:
Kauft eine Privatperson mit ihrem Ersparten eine Anleihe, verwendet sie zunächst vorhandenes Geld. Sobald der Staat dieses ausgibt, landet es wieder bei Unternehmen und Haushalten. In diesen beiden Schritten hat das Geld lediglich den Besitzer gewechselt. Es wurde nicht vermehrt.
Kauft dagegen eine Geschäftsbank eine neue Staatsanleihe, kann zusätzliches Geld entstehen. Für einen Staat mit einem Konto bei der Zentralbank sieht der Ablauf vereinfacht so aus:
- Die Bank kauft eine Staatsanleihe über 100 Millionen und bezahlt den Staat mit Guthaben von ihrem Zentralbankkonto.
- Der Staat gibt die 100 Millionen aus, beispielsweise für Aufträge an Unternehmen.
- Die Empfänger erhalten Gutschriften auf ihren Bankkonten, ohne dass ein privater Sparer dafür sein Guthaben abgegeben hat.
Nach diesem Ablauf hält die Bank eine Staatsanleihe, der Staat hat Schulden und auf den Konten der Unternehmen liegen insgesamt 100 Millionen mehr. Der Staat konnte dadurch zusätzliche Ausgaben tätigen, ohne zuvor entsprechend mehr Steuern einzunehmen.
Wie Zentralbanken zusätzliches Geld schaffen
Die Geschäftsbanken haben ihrerseits Konten bei der Zentralbank, ähnlich wie du ein Konto bei deiner Bank führst. Die Guthaben darauf nennt man Reserven. Banken verwenden sie unter anderem für Zahlungen untereinander.
Kauft die Zentralbank nun eine Staatsanleihe, bezahlt sie diese, indem sie neues Guthaben auf einem solchen Bankkonto erschafft. Sie muss dafür weder Steuern einziehen noch Geld bei Sparern einsammeln. Das Geld entsteht praktisch aus dem Nichts. Grosse Kaufprogramme dieser Art werden als Quantitative Easing (kurz: QE) bezeichnet.
Welche Art von Geld dabei entsteht, hängt davon ab, wer die Anleihe verkauft:
| Wer verkauft die Anleihe? | Was passiert mit der Geldmenge? |
|---|---|
| Eine Geschäftsbank | Neues Zentralbankgeld: Die Bank tauscht die Anleihe gegen Reserven bei der Zentralbank. Auf den Konten von Bürgern und Unternehmen ändert sich vorerst nichts. |
| Ein privater Investor (z. B. Fonds, Firma, Bürger) | Neues Zentralbank- und Buchgeld: Der Investor erhält neues Guthaben auf seinem normalen Bankkonto. Gleichzeitig bekommt seine Bank die entsprechenden Reserven bei der Zentralbank. |
Hier treffen zwei Ebenen desselben Systems aufeinander: Geld auf deinem Bankkonto (Buchgeld) und Geld der Banken bei der Zentralbank (Zentralbankgeld). Die Unterscheidung verhindert, dass wir jede neue Reserve bereits als zusätzliches Geld auf den Konten der Bevölkerung zählen.
Für die Staatsfinanzierung bleibt entscheidend, dass die Zentralbank als grosser Käufer auftreten kann. Bei der Fed läuft das über den Markt: Zunächst kaufen Banken oder andere Anleger die Staatsanleihen, später kann die Fed ihnen diese mit neu geschaffenem Geld abkaufen. Ihre Nachfrage erleichtert es dem Staat, neue Schulden zu günstigen Zinsen aufzunehmen.
Grossbritannien wollte 1914 eine Kriegsanleihe über 350 Millionen Pfund platzieren, doch aus der Öffentlichkeit kamen nur rund 91 Millionen Pfund zusammen.
Um einen Teil der Finanzierungslücke zu schliessen, stellte die Bank of England ihrem leitenden Kassenbeamten und dessen Stellvertreter Kredite bereit. Die beiden kauften Anleihen unter ihren eigenen Namen, während die Positionen in der Bankbilanz so verbucht wurden, dass die staatliche Finanzierung verborgen blieb.
Der Staat konnte damit Kriegsausgaben finanzieren, für die sich nicht genügend freiwillige Käufer gefunden hatten.
Wie sich die Geldmenge in den letzten Jahren entwickelt hat
Dass in diesem System tatsächlich grosse Geldsummen hinzukommen, zeigt die grösste Wirtschaftsmacht.
Die USA messen ihre Geldmenge unter anderem mit der Kennzahl M2. Dazu zählen Bargeld, Guthaben auf Zahlungs- und Sparkonten sowie bestimmte kurzfristige Anlagen.
Monatswerte in Milliarden US-Dollar
Quelle: Federal Reserve via FRED (M2SL). Die Daten sind saisonbereinigt.
Besonders deutlich siehst du den Anstieg während der Corona-Pandemie. Von Januar 2020 bis März 2022 wuchs die US-Geldmenge von 15,4 auf 21,8 Billionen US-Dollar. Das sind rund 41% in gut zwei Jahren.
Danach ging sie eine Zeit lang zurück, bevor sie wieder anstieg.
Wann führt mehr Geld zu Inflation?
Durch Kredite und Anleihen entsteht zusätzliches Geld. Doch mehr Geld führt nicht automatisch zu Kaufkraftverlust. Erst wenn mehr Geld ausgegeben wird und das Angebot nicht mitwächst, steigen die Preise.
Dafür macht es einen Unterschied, wofür das neue Geld eingesetzt wird:
- Unternehmen investieren: Eine Firma kauft eine neue Maschine. Dadurch kann sie künftig mehr herstellen – das Güterangebot wächst mit dem Geld mit.
- Bestehendes wird finanziert: Jemand kauft mit einem Kredit eine bereits vorhandene Wohnung. Es entsteht keine neue Wohnung. Der Kredit treibt nur die Gebote für den bestehenden Bestand nach oben.
- Der Staat gibt aus: Finanziert der Staat zusätzliche Ausgaben und wird dadurch mehr nachgefragt, als die Wirtschaft liefern kann, steigen die Preise.
Bleibt neues Geld zunächst ungenutzt liegen, führt es noch nicht zu zusätzlichen Einkäufen. Landet es an den Finanzmärkten, können zuerst die Preise von Immobilien oder Aktien steigen, bevor die Wirkung im Alltag spürbar wird. Das erklärt, weshalb Geldschöpfung nicht sofort und überall dieselbe Teuerung auslöst.
Wird über längere Zeit mehr Geld ausgegeben, ohne dass entsprechend mehr Güter entstehen, verliert das Geld Kaufkraft.
Vorteile unseres Finanzsystems
Aus Sicht von Regierungen und Zentralbanken liegt der grosse Vorteil in der Flexibilität.
Die Geldversorgung lässt sich anpassen, wenn die Wirtschaft wächst, Investitionen gebraucht werden oder eine Krise ausbricht. Dafür muss niemand eine starre Geldmenge auf immer mehr Zahlungen verteilen.
Die Preisentwicklung gezielt beeinflussen
Zentralbanken können ihre Geldpolitik anpassen, um starke Preisschwankungen zu begrenzen. Steigt die Inflation zu schnell, können sie die Zinsen erhöhen. Dadurch werden Kredite teurer, die Nachfrage nimmt ab und der Preisanstieg soll sich verlangsamen.
Umgekehrt können sie bei einer schwachen Wirtschaft und sinkenden Preisen die Zinsen senken und zusätzliche Liquidität bereitstellen. Damit soll verhindert werden, dass Unternehmen Investitionen aufschieben, Verbraucher weniger ausgeben und sich eine wirtschaftliche Abwärtsspirale entwickelt.
Das Ziel ist eine möglichst stabile Preisentwicklung. Zentralbanken können auf unterschiedliche wirtschaftliche Situationen reagieren, ohne an eine feste Geldmenge gebunden zu sein.
Investitionen und Wachstum ermöglichen
Unternehmen können neue Maschinen, Gebäude oder Produkte finanzieren, bevor sie den gesamten Betrag selbst angespart haben. Läuft das Vorhaben erfolgreich, entstehen zusätzliche Güter und Arbeitsplätze, aus deren Einnahmen der Kredit später zurückbezahlt wird.
Eine wachsende Geldversorgung soll dabei helfen, wirtschaftlich sinnvolle Projekte nicht am fehlenden Geld scheitern zu lassen. Auch für Privathaushalte ist diese Finanzierung praktisch, wenn sie beispielsweise eine Wohnung kaufen und den Kredit über ihr künftiges Einkommen zurückzahlen möchten.
Den Zahlungsverkehr stabilisieren
Eine Bank kann viele langfristige Kredite vergeben haben und trotzdem kurzfristig zu wenig verfügbares Geld besitzen. Wenn gleichzeitig viele Kunden Geld abheben oder überweisen, kann die Zentralbank zusätzliche Mittel bereitstellen.
Damit soll verhindert werden, dass die Zahlungsprobleme einer einzelnen Bank weitere Banken und Unternehmen mitreissen. Für die Bevölkerung geht es darum, weiterhin Löhne zu erhalten, Rechnungen zu bezahlen und auf Guthaben zugreifen zu können. Die Zentralbank übernimmt in diesem Fall die Rolle eines Kreditgebers für das Bankensystem.
In Krisen schnell handeln
Bricht die Nachfrage ein, können Zentralbanken die Zinsen senken, während Regierungen mehr Geld ausgeben. So sollen Unternehmen weiter investieren können und Haushalte genug Einkommen behalten, um ihre laufenden Ausgaben zu bezahlen.
Eine Regierung muss dann nicht mitten in einer Krise sämtliche zusätzlichen Hilfen durch höhere Steuern finanzieren. Sie kann sich verschulden und die Belastung über mehrere Jahre verteilen. Aus ihrer Sicht lässt sich dadurch verhindern, dass aus einem vorübergehenden Einbruch eine längere Wirtschaftskrise mit hohen Arbeitsplatzverlusten wird.
Nachteile unseres Finanzsystems
Für Bürger zeigen sich die Schwächen vor allem beim Sparen, bei den Lebenshaltungskosten und beim Vermögensaufbau. Die Folgen der Geldschöpfung treffen nicht alle zur gleichen Zeit und mit den gleichen Möglichkeiten.
Deine Ersparnisse verlieren Kaufkraft
Steigen die Preise, kannst du dir mit demselben Geldbetrag weniger kaufen. Auf deinem Konto stehen weiterhin CHF 10'000. Was du dafür bekommst, nimmt ab.
Ein gewisser Kaufkraftverlust ist im System sogar eingeplant: Die Fed strebt langfristig 2% Inflation pro Jahr an. Die SNB definiert Preisstabilität als einen jährlichen Anstieg der Konsumentenpreise von weniger als 2%. Ein allgemeiner Preisrückgang widerspricht ihrer Definition.
Bei 2% Inflation haben unverzinste CHF 10'000 nach 20 Jahren noch die Kaufkraft von rund CHF 6'730.
Besonders spürbar wird das, wenn Einkommen und Ersparnisse nicht mithalten:
- Dein Lohn steigt später als die Preise: Bis zur nächsten Lohnerhöhung trägst du die höheren Kosten selbst.
- Dein Sparzins liegt unter der Inflation: Dein Guthaben wächst, seine Kaufkraft sinkt.
- Ein grosser Teil deines Einkommens geht für Grundbedürfnisse weg: Bei Lebensmitteln, Miete und Energie kannst du nur begrenzt ausweichen.
Auch eine sinkende Inflationsrate macht frühere Preiserhöhungen nicht rückgängig. Wird aus 5% Inflation später 2%, steigen die Preise weiter. Sie steigen lediglich langsamer.
Inflation schafft Anreize zum Konsum
Wenn Geld laufend an Kaufkraft verliert, entsteht ein Anreiz, es möglichst früh auszugeben. Wer damit rechnet, dass ein Auto oder neue Möbel in Zukunft teurer werden, könnte den Kauf vorziehen, statt weiter dafür zu sparen.
Das verändert das Konsumverhalten:
- Geld auf dem Konto zu halten, wird weniger attraktiv.
- Anschaffungen werden früher getätigt, um zukünftigen Preiserhöhungen zuvorzukommen.
- Der kurzfristige Konsum kann steigen, obwohl sich die tatsächlichen Bedürfnisse nicht verändert haben.
Das Problem: Entscheidungen werden stärker davon beeinflusst, dass Geld an Wert verliert, und weniger davon, wann eine Anschaffung tatsächlich benötigt wird.
Allerdings führt Inflation nicht automatisch zu mehr Konsum. Steigen die Lebenshaltungskosten schneller als die Einkommen, bleibt vielen Haushalten weniger Geld für zusätzliche Ausgaben.
Sparer werden zum Investieren gedrängt
Wer Kaufkraft erhalten möchte, kann sich nicht einfach darauf verlassen, Geld zurückzulegen. Er muss sich mit Sparzinsen, Anlagen und deren Risiken beschäftigen.
Das verändert die Anreize:
- Schulden erleichtern den frühen Kauf von Vermögenswerten.
- Steigende Vermögenspreise belohnen Menschen, die bereits investiert sind.
- Reines Geldsparen kann trotz Disziplin und regelmässiger Einzahlungen an Kaufkraft verlieren.
Damit wird aus einer einfachen Frage eine zusätzliche Aufgabe: Wie bewahre ich den Wert meiner geleisteten Arbeit?
Der Vermögensaufbau wird für viele schwieriger
Neu geschaffenes Geld gelangt nicht gleichzeitig zu allen Menschen. Banken, Grosskonzerne und Staaten erhalten früh Zugang dazu. Sie können Geld ausgeben, bevor sich alle Preise angepasst haben.
Wer erst später mehr Lohn erhält, trifft bereits auf höhere Preise. Diesen Zusammenhang nennt man Cantillon-Effekt.
Der Cantillon-Effekt kann dazu führen, dass sich der Abstand zwischen Menschen mit Vermögen und Menschen ohne Vermögen vergrössert. Wer nur Geld auf dem Konto spart, muss gegen steigende Preise ansparen.
Immobilienkaufpreise und Aktienkurse sind zudem nicht im Schweizer Konsumentenpreisindex enthalten. Eine tiefe offizielle Inflationsrate sagt deshalb wenig darüber aus, wie erschwinglich der Vermögensaufbau geworden ist.
Billige Kredite können teure Fehlentscheidungen auslösen
Tiefe Zinsen lassen Investitionen günstiger erscheinen.
Unternehmen beginnen Projekte, Käufer nehmen höhere Hypotheken auf und steigende Vermögenspreise erleichtern weitere Kredite.
Das Risiko: Es werden mehr Vorhaben finanziert, als mit den vorhandenen Arbeitskräften, Rohstoffen und Ersparnissen dauerhaft getragen werden können. Werden Kredite später teurer oder bleiben die erhofften Einnahmen aus, zeigt sich die Schwäche:
- Bauprojekte werden gestoppt.
- Unternehmen können ihre Schulden nicht mehr bedienen.
- Banken machen Verluste mit Krediten und vergeben weniger neue.
- Arbeitnehmer verlieren ihren Arbeitsplatz.
Platzt eine solche kreditfinanzierte Vermögensblase, können daraus besonders schwere Rezessionen entstehen, von denen sich die Wirtschaft nur langsam erholt.
Die Folgen tragen damit auch Menschen, die selbst nicht spekuliert haben.
Staaten haben weniger Anreize, ihre Haushaltsdefizite zu reduzieren
Staaten können mehr Geld ausgeben, als sie durch Steuern einnehmen. Die Differenz finanzieren sie durch neue Schulden, meist über die Ausgabe von Staatsanleihen. Solange sich dafür genügend Käufer finden, können sie bestehende Schulden durch neue ersetzen und weitere Defizite finanzieren.
Das Fiat-Geldsystem kann diese Finanzierung zusätzlich erleichtern. Tiefe Zinsen halten die Kreditkosten niedrig, während Anleihekäufe der Zentralbanken die Nachfrage nach Staatsanleihen erhöhen.
Dadurch entstehen problematische Anreize:
- Zusätzliche Ausgaben sind politisch attraktiv. Regierungen können neue Leistungen finanzieren, ohne unmittelbar die Steuern erhöhen zu müssen.
- Sparmassnahmen lassen sich aufschieben. Solange neue Schulden günstig aufgenommen werden können, sinkt der unmittelbare Druck, das Haushaltsdefizit zu reduzieren.
- Die Schuldenlast wird in die Zukunft verschoben. Spätere Generationen müssen die Zinskosten und die finanziellen Verpflichtungen mittragen.
Wenn Staaten ihre Defizite dauerhaft durch neue Schulden finanzieren, kann die Staatsverschuldung immer weiter wachsen. Steigen später die Zinsen, wird ein zunehmender Teil der Staatseinnahmen für den Schuldendienst benötigt.
Gleichzeitig wächst der politische Druck auf Zentralbanken, die Zinsen niedrig zu halten. Was die Inflation bekämpfen soll, könnte ansonsten die Finanzierung des Staates erschweren.
Die USA zeigen, wohin mehr Geld führen kann
Die USA sind weltweit der grösste Schuldner.
Am Ende des Haushaltsjahres 2026 hatte der US-Bund 40,17 Billionen US-Dollar Schulden. Im selben Jahr gab er rund 2 Billionen US-Dollar mehr aus, als er einnahm.
US-Staatsfinanzen 2026
- Bruttoschulden des Bundes
- 40,17
Haushaltsjahr vom 1. Oktober 2025 bis 30. September 2026
- Einnahmen
- 5,40
- Ausgaben
- 7,40
- Nettozinsausgaben
- 1,05
Haushaltsdefizit von rund 2 Billionen US-Dollar
Fast jeder fünfte Dollar, den der Bund einnahm, ging für Zinsen drauf.
Selbst ohne diese Zinsen fehlten für die übrigen Ausgaben noch knapp 950 Milliarden US-Dollar.
Wenn das Defizit zum Dauerzustand wird, kann daraus eine gefährliche Schuldenspirale entstehen. Auf neue Schulden zahlt der Staat zusätzliche Zinsen. Leiht er sich auch das Geld für diese Zinsen, wachsen die Schulden weiter und die nächste Zinsrechnung wird noch grösser.
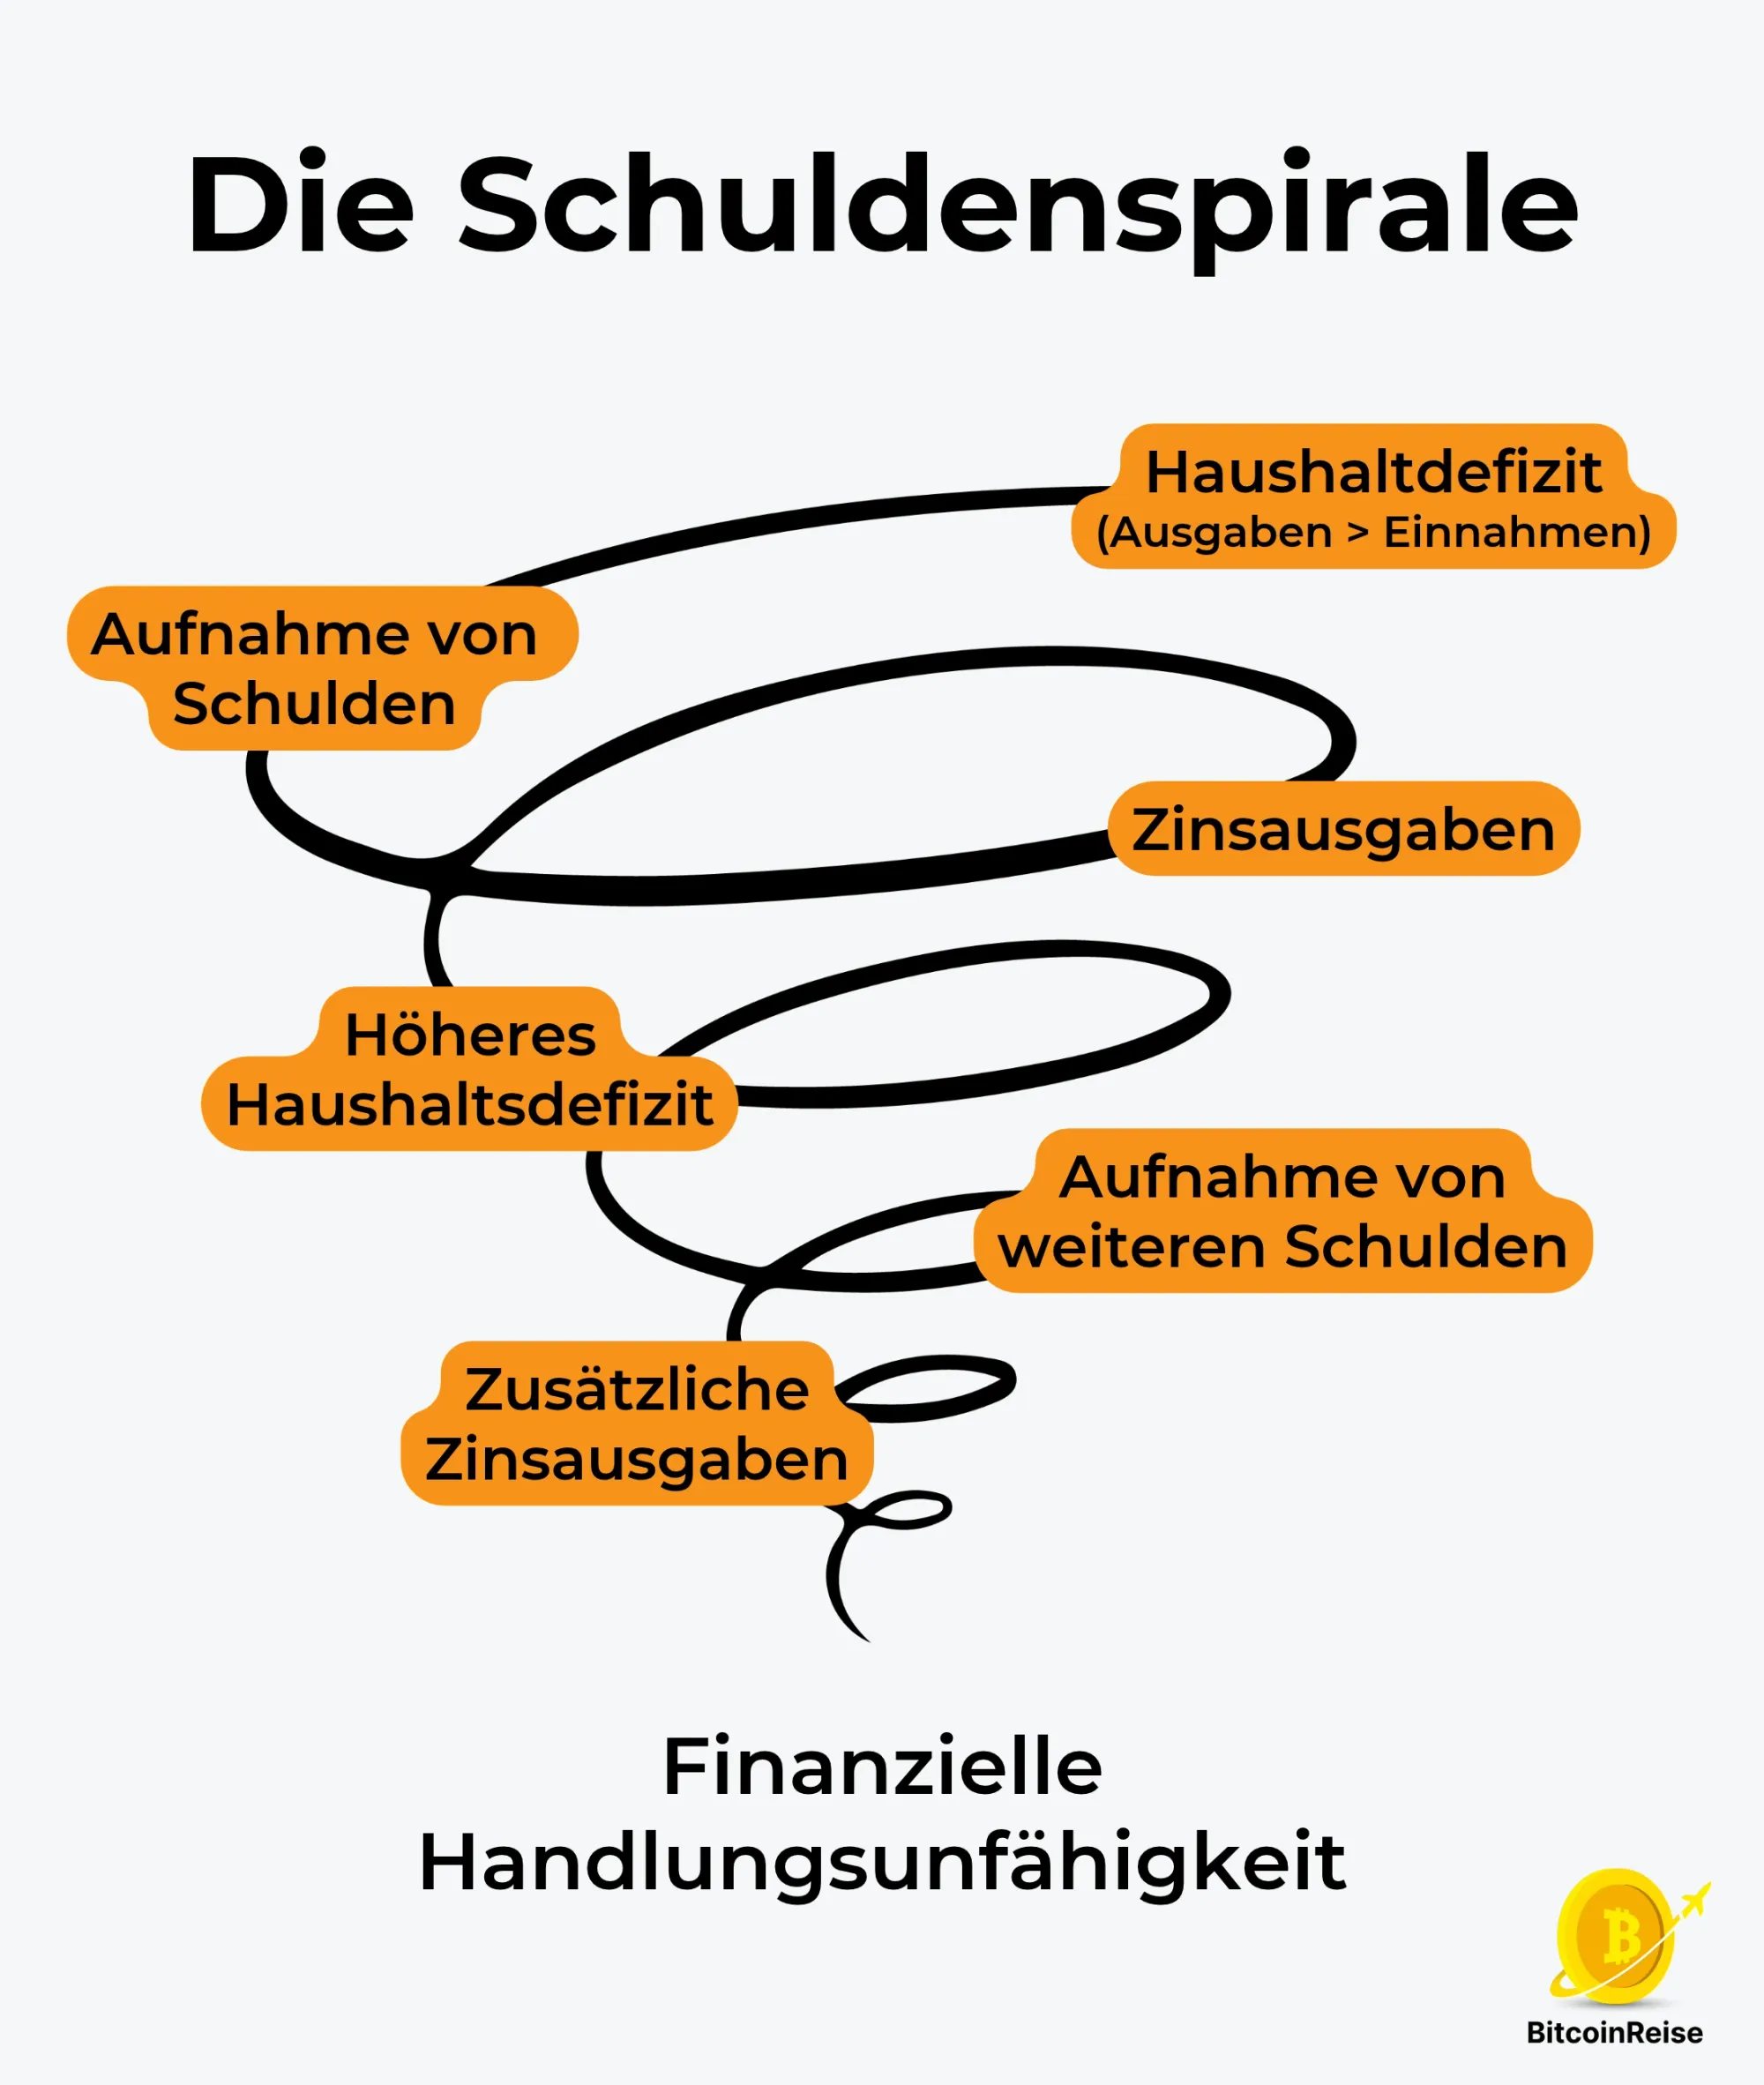
Je mehr der Staat für Zinsen bezahlt, desto weniger bleibt für Infrastruktur, Sozialleistungen und andere Aufgaben. Will er diese Ausgaben beibehalten, muss er dafür immer mehr Geld leihen.
Ein Ausweg aus der Schuldenspirale ist starkes Wirtschaftswachstum. Dadurch kann der Staat mehr Steuern einnehmen, ohne die Steuersätze zu erhöhen. Das Problem zeigt sich in der Realität: Bei gleichen Ausgaben hätte der US-Bund 2026 rund 37% mehr einnehmen müssen, um das Defizit zu schliessen. Ein solcher Sprung ist allein durch Wachstum schwer zu erreichen.
Auch Inflation kann dem Staat helfen. Leiht er sich 100 Milliarden US-Dollar, muss er später dieselben 100 Milliarden zurückzahlen. Sind die Preise bis dahin um 25% gestiegen, entsprechen die Schulden in heutiger Kaufkraft gemessen nur noch 80 Milliarden.
Gleichzeitig können mit höheren Preisen auch die Steuereinnahmen wachsen.
Am meisten profitiert der Staat, wenn die Inflation höher ausfällt, als die Anleger beim Kauf der Anleihen erwartet haben.
Ist Bitcoin eine Fiat-Währung?
Nein, Bitcoin ist keine Fiat-Währung. Es gibt keine Zentralbank, die zusätzliche Bitcoin schaffen kann, weil ein Staat neue Ausgaben finanzieren möchte oder eine Bank gerettet werden soll.
Bitcoin ist ein eigenständiges Geldsystem mit überprüfbaren Ausgaberegeln.
Neue Bitcoin entstehen beim Mining, bei dem spezialisierte Computer Transaktionen verarbeiten und das Netzwerk sichern. Die dabei neu ausgegebene Menge halbiert sich etwa alle vier Jahre, bis die Gesamtmenge von knapp 21 Millionen Bitcoin erreicht ist.
Fiatgeld vs. Bitcoin
| Merkmal | Fiatgeld (CHF, EUR, USD) | Bitcoin (BTC) |
|---|---|---|
| Herausgeber | Staatliche Zentralbanken | Dezentrales Netzwerk |
| Geldmenge | Keine feste Obergrenze | Auf 21 Mio. begrenzt |
| Entstehung neuer Einheiten | Durch Bankkredite und Geschäfte der Zentralbanken | Durch Mining nach festgelegten Regeln |
| Wertgrundlage | Vertrauen in die Wirtschaftspolitik des Staates | Vertrauen in Kryptographie und Mathematik |
| Preisvolatilität | Geringer (relativ wertstabil im Alltag) | Sehr hoch (starke Marktschwankungen) |
Bitcoin kann nicht zur Finanzierung fremder Schulden ausgeweitet werden. Das ist für mich ein wichtiger Unterschied zum aktuellen Fiat-Geldsystem. Eine Geldmenge ohne feste Obergrenze trifft auf maximal 21 Millionen Bitcoin:
∞ / 21M
Häufige Fragen zum Fiat-Geldsystem
Wer hat das Geldsystem erfunden?
Das heutige Geldsystem hat keinen einzelnen Erfinder, sondern entstand über Jahrhunderte aus dem Zusammenspiel von Handel, Banken und Staaten. Ein wichtiger Schritt war die Gründung der Bank of England 1694, mit der sich der englische Staat Geld beschaffte.
Für die heutige Geldordnung war zudem 1971 entscheidend: US-Präsident Richard Nixon beendete den Umtausch von Dollar in Gold zu einem festen Wechselkurs. Damit fiel die zentrale Goldbindung weg.
Kann eine Zentralbank pleitegehen?
Nein. Eine Zentralbank kann grosse Verluste machen und trotzdem weiterarbeiten, weil sie Zahlungen in ihrer eigenen Währung mit selbst geschaffenem Geld leisten kann.
Das eigentliche Problem liegt in der Kaufkraft und im Vertrauen: Eine Zentralbank kann zusätzliche Geldeinheiten schaffen, aber keine zusätzlichen Lebensmittel oder Wohnungen. Verliert die Bevölkerung das Vertrauen in die Währung, droht eine rasche Geldentwertung.
Wann bricht das Geldsystem zusammen?
Einen verlässlichen Zeitpunkt kann niemand nennen. Gefährlich wird es, wenn Menschen das Vertrauen in die Kaufkraft ihrer Währung verlieren und ihr Geld möglichst schnell ausgeben oder in andere Werte tauschen. Dadurch können sich steigende Preise weiter beschleunigen.
Besonders kritisch ist die Verbindung aus hohen Staatsschulden, dauernden Defiziten und einer Zentralbank, die die Finanzierung mit immer neuem Geld aufrechterhält.
Für Sparer beginnen die Folgen schon vor einer akuten Währungskrise, wenn ihre Ersparnisse über Jahre an Kaufkraft verlieren.
Wie funktioniert das Geldsystem wirklich?
Geschäftsbanken schaffen mit Krediten neue Kontoguthaben, während Staaten ihre Ausgaben über Steuern und Schulden finanzieren. Zentralbanken beeinflussen mit ihren Zinsen und Käufen, wie leicht sich diese Schulden aufnehmen lassen, und schaffen dabei selbst zusätzliches Geld.
Für die Kaufkraft zählt, was diesem Geld gegenübersteht: Werden damit mehr Waren und Dienstleistungen nachgefragt, als die Wirtschaft zusätzlich produzieren kann, steigen die Preise.
Sind Zentralbank und Notenbank das Gleiche?
Ja, im heutigen Sprachgebrauch meinen beide Begriffe meist dieselbe Institution. «Notenbank» betont die Ausgabe von Banknoten, während «Zentralbank» auch die Festlegung der Leitzinsen und die Abwicklung von Zahlungen zwischen Banken beschreibt. Die Schweizerische Nationalbank (SNB) ist somit beides.
Mehr Bitcoin-Wissen
Du möchtest Bitcoin besser verstehen?
Hier findest du einfache Erklärungen, fundiertes Wissen und praktische Ratgeber rund um Bitcoin. Entdecke meine Beiträge und baue dein Verständnis Schritt für Schritt aus!